Tail-Risiko in Gewerbeimmobilien: Restrukturierung und Marktstabilität
Tail-Risiko in Gewerbeimmobilien
In der Risikobeurteilung von Immobilieninvestitionen und -finanzierungen wird oft verkannt, dass sich das Risikoverhalten und damit das Verlustpotential grundlegend ändert, sobald zuvor unabhängige Ereignisse ab einem gewissen Zeitpunkt voneinander abhängig werden.
Sobald die Schwelle von an sich unabhängigen Ereignissen zu abhängigen Ereignissen überschritten ist, greifen bisher angewandte Risikomodelle zu kurz!
Es kommt zu einer notorischen Unterschätzung des Verlustrisikos. Lokale Verlustereignisse können sich dann sehr schnell zu größeren Flächenbränden ausweiten und die Finanzmarktstabilität gefährden.
In diesem Beitrag diskutieren wir, was “Abhängige Ereignisse” eigentlich sind, erörtern die Konsequenzen solcher Ereignisse im Rahmen aktueller Beispiele aus der Immobilienbranche, leiten Handlungsalternativen im Rahmen des laufenden Risikomanagements und in der Restrukturierung ab bzw. kratzen an der Oberfläche beim Thema Finanzmarktstabilität.
Abhängige Ereignisse
Was sind nun solche “Abhängigen Ereignisse”, die in letzter Konsequenz einen ganzen Finanzmarkt mit sich reißen können?
Wenn ein Kreditnehmer aufgrund eines z.B. Jobverlustes dessen Kreditraten nicht mehr zahlen kann, so kommt es in weiterer Folge zur Fälligstellung des zugrundeliegenden Kredits. Die Fälligstellung dieses einen Kredites hat aber keine Auswirkung auf andere Kreditnehmer bzw. hat auf deren Rückzahlungspotential in der Regel keinen Einfluss. Der Kredit wird als Non-Performing eingestuft und sollte sich in der erwarteten NPL-Quote der verwendeten Risikomodelle des finanzierenden Instituts wiederfinden und auch entsprechend in den Kreditmargen bereits eingepreist sein.
Was passiert aber, wenn dieser Kreditnehmer und dazu noch viele andere Kreditnehmer übermässige Kreditzusagen erhalten haben, die das wirtschaftliche Potential dieser Kreditnehmer weit übersteigt und die Lücke im wirtschaftlichen Potential durch strukturelle Kreditbedingungen, wie etwa tilgungsfreie Zeiten, kurzfristig abgefedert wurde? Bei Auslaufen der strukturellen Kreditbedingungen kommt es zu Rückzahlungsausfällen und Fälligstellungen, die nicht mehr unabhängig voneinander zu betrachten sind. Die NPL-Quote steigt exponentiell und liegt weit über dem, was herkömmliche Risikomodelle erwarten lassen.
Unter herkömmlichen Risikomodellen verstehen wir solche Modelle, die die exponentielle Entwicklung des Verlutspotentials und/ oder der Verlustereignisse nicht adäquat berücksichtigen.
Haben die finanzierenden Institute ihrerseits vorgesorgt und deren Risiko-Exposure aus Kreditgeschäften über Syndizierung, Platzierung von Fondsprodukten, Credit-Default Swaps und ähnlichem an andere Marktteilnehmer teilweise weitergegeben, so ist plötzlich nicht nur ein lokales Institut von den “überraschend” hohen Verlusten betroffen, sondern es kommt zu einem sich rasch ausbreitenden Flächenbrand über viele Finanzinstitute und darüber hinaus.
Kommen auf dieser Ebene die sich exponentiell entwickelnden Verluste ebenso als Überraschung, da die verwendeten Risikomodelle derartige Verlustverläufe nicht berücksichtigt haben, ist es nicht mehr weit zur Destabilisierung der Finanzmarktstabilität.
Was wir hier beschrieben haben, ist kein hypothetisches Szenario. Es ist genau das, was sich, sehr rudimentär zusammengefasst, im Rahmen der Globalen Finanzkrise abgespielt hat.
Der Run zum Ausgang: Offene Immobilienfonds
Ein sehr aktuelles Beispiel abhängiger Ereignisse und deren Konsequenzen erleben wir zur Zeit bei den Kapitalabflüssen von Offenen Immobilienfonds in Deutschland und Österreich.
Ein wesentliches Strukturrisiko bei Offenen Immobilienfonds liegt in dem Umstand, dass kurzfristig gebundenes Kapital mittel- bis langfristig in Immobilien bzw. Immobilienbeteiligungen gebunden wird. Die Liquiditätsvorschriften Offener Immobilienfonds tragen diesem Umstand auch Rechnung, dass Investoren, unabhängig voneinander, jederzeit die Rücknahme ihrer Anteile verlangen können.
Kommt es allerdings zu Schlüssel-Ereignissen, wie etwa die massive Abwertung einzelner Fonds mit Folgewirkung für die gesamte Branche oder die Anhebung des Zinsniveaus risikoärmerer Veranlagungsmöglichkeiten über das Renditeniveau Offener Fonds, kommt es bereits zu koordinierten Rückgabe Entscheidungen von Anlegern. Dieser übermäßig auftretende Kapitalabfluss veranlasst wiederum andere Anleger, Anteile an Offenen Immobilienfonds abzustoßen.
Der Run zum Ausgang hat eingesetzt. Die Anlageentscheidungen zur Rückgabe der Anteile sind voneinander abhängig geworden und erreichen ein für Fonds sehr ungünstiges Momentum (siehe hierzu auch eine Studie der IREBS Immobilienakademie, veröffentlicht in Beiträge zur Immobilienwirtschaft/ Heft 32).
Die Abhängigkeit dieser Anlageentscheidungen hat natürlich enorme Auswirkungen sowohl auf die Liquiditätssituation des Fonds selbst als auch auf die Werthaltigkeit der Fondsanteile. Ersteres zeigt sich in einem vermehrten Abfluss liquider Mittel, damit dem forcierten Verkauf von Immobilien bis hin zur Einführung zusätzlicher liquiditätssichernder Maßnahmen und der frühzeitigen Abwicklung Offener Immobilienfonds.
Abb. 1 zeigt die Entwicklung der Notierung durch die Kapitalverwaltungsgesellschaft (KVG Notierung) sowie die Kursentwicklung an der Börse Stuttgart eines Offenen Immobilienfonds (Stand: 14. Oktober 2026) als Beispiel für die explosive negative Wertentwicklung von Fondsanteilen, sobald an sich unabhängige Anlageentscheidungen voneinander abhängig werden.
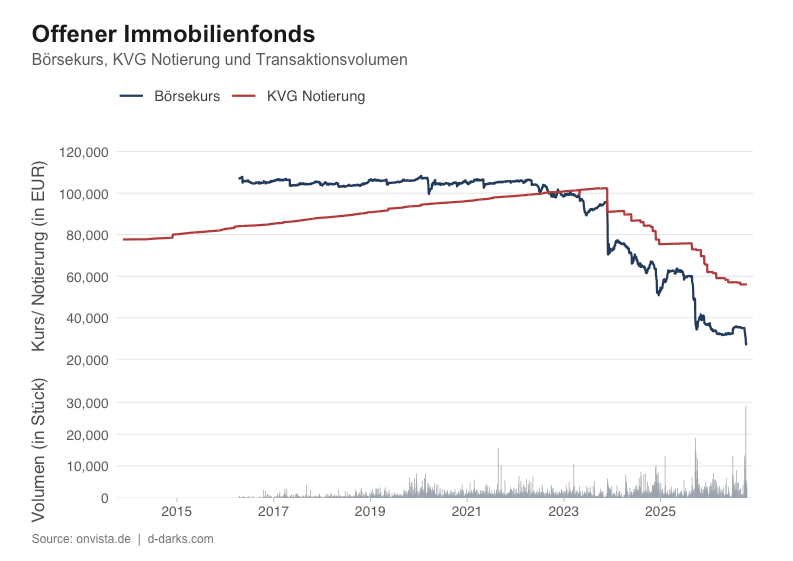
Abb. 1: Aktuelle Entwicklung Anteile eines Offenen Immobilienfonds
Es ist recht deutlich der Übergang von einer ruhigen Wertentwicklung mit überschaubarer Volatilität hin zu markanten Kurskorrekturen mit negativem Trend abzulesen. Statistisch betrachtet, ist ebenso eine wesentliche Änderung festzustellen.
Während in “normalen” Zeiten das Verlustrisiko am Fonds und damit die Risikoexponiertheit eines Anlegers über volatilitätsnahe Kennzahlen festgestellt und gesteuert werden kann, ändert sich das Verhalten in der Wertentwicklung im Falle von abhängigen Ereignissen derart radikal, dass Volatilität mathematisch gar nicht mehr oder nur mehr eingeschränkt messbar wird. Bisherige Risikoeinschätzungen verlieren damit ihre Gültigkeit! Überraschungen im Verlustpotential sind damit vorprogrammiert.
Im Rahmen der derzeitigen Zinsentwicklung und der allgemein negativen Markteinschätzung im kommerziellen Immobilienbereich trifft dieser Umstand natürlich nicht nur die Anleger eines einzelnen Immobilienfonds. Die Ansteckung der Branche ist bereits weit fortgeschritten. Von einer drohenden Destabilisierung des Finanzmarktes zu sprechen, ist derzeit wohl noch überzogen. Dennoch wird es zu schmerzhaften Bereinigungen in der Branche kommen mit möglicherweise deutlichen Verlusten für nicht-institutionelle Anleger bei Anlageprodukten, die bisher mit niedrigem Risiko eingestuft wurden (wie die bisherige Risikoeinstufung mit der derzeit aufkommenden Verlustgefährdung zusammenpasst, haben wir in diesem Beitrag besprochen.
Clusterverhalten bei Investitionsrenditen
Die Häufung von Verlustrisiken und das unterschätzte Verlustpotential endet aber nicht im Equity - Bereich. Auch direkt im Asset - Bereich kann sich die Verhaltensänderung in der Renditeentwicklung äußerst unangenehm auf das zugrundeliegende Immobilienportfolio auswirken. Abb. 2 zeigt die nominelle Entwicklung sowie die quartalsweise Veränderung der Spitzenrendite Büro Wien im Zeitablauf.
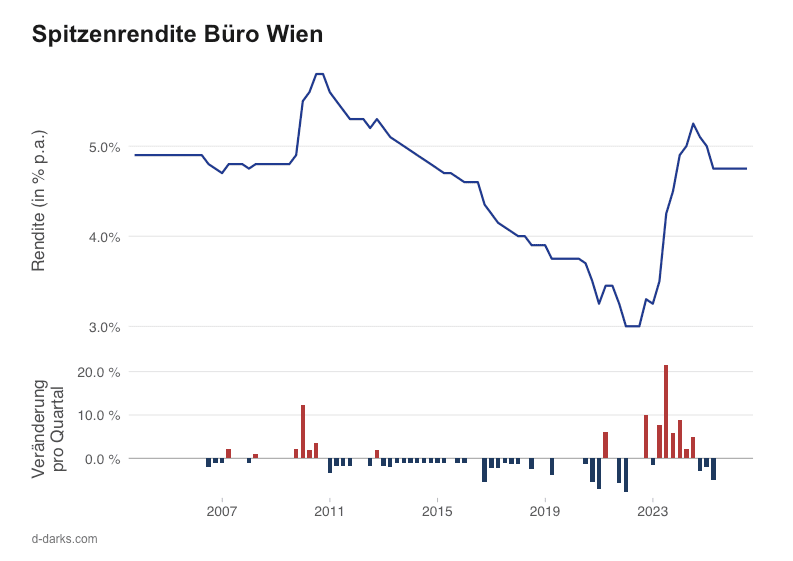
Abb. 2: Spitzenrendite Büro Wien
Die Zeitreihe wird von Phasen einer unveränderten Rendite bzw. Phasen mit nur geringen Renditeveränderungen aber eindeutigem Trendverhalten dominiert. Diese Entwicklung wird von sehr heftigen Gegenbewegungen unterbrochen, wobei die über lange Jahre aufgebaute Renditesenkung und damit die Werterhöhung der zugrundeliegenden Immobilien in nur kurzer Zeit fast vollständig zunichte gemacht wird.
Wie aus Abb. 3 hervorgeht, kommt es in diesen kurzen Zeiträumen zu einer zeitlichen Häufung der Renditeanstiege.
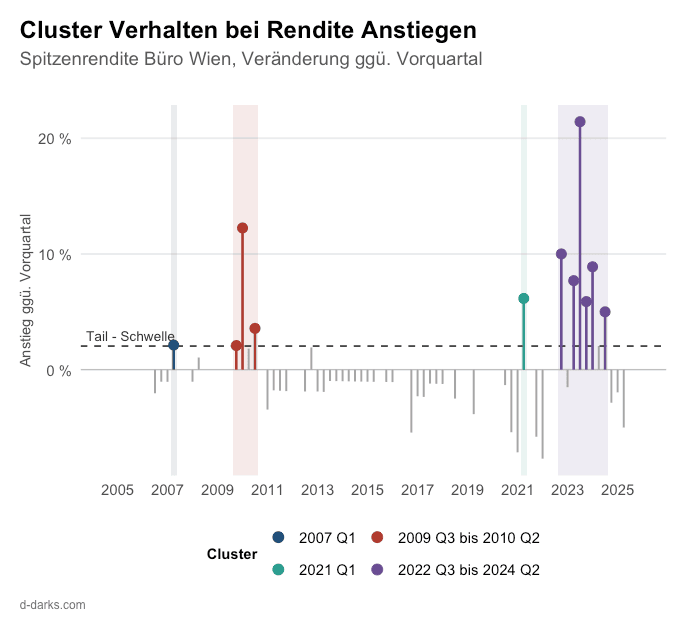
Abb. 3: Clusterverhalten bei Renditeanstiegen
Diese Tendenz zum Clusterverhalten und die außergewöhnliche Höhe der Renditeverhänderungen, lassen den Schluß zu, daß sich die Renditeentwicklung bei Marktkorrekturen wesentlich anders als in “normalen” Marktphasen verhält. Und diese Marktkorrekturen werden natürlich nicht von unabhängigen Einzelereignissen ausgelöst, sondern sind die Konsequenz abhängiger, sich gegenseitig beeinflussender Ereignisse (z.B. Offene Fonds, die aufgrund ihrer Liquiditätserfordernisse mit erhöhtem Verkaufsdruck auf den Markt drängen, Investoren mit zu hohem Leverage, die aufgrund der gestiegenen Zinsen, den Schuldendienst nicht mehr bedienen können und damit in Bulk auf der Verkäuferseite auftreten u.ä.).
Betrachtet man die Häufigkeit einzelner Renditebewegungen und subsumiert man diese Werte in eine entsprechende Verteilungskurve, so kann man erkennen, dass insbesondere die für Investoren und Finanzierer ungünstigen Renditeanstiege eine maßgebende Ausprägung im Grenzbereich (sog. Tail - Bereich) aufweisen (siehe Abb. 4).
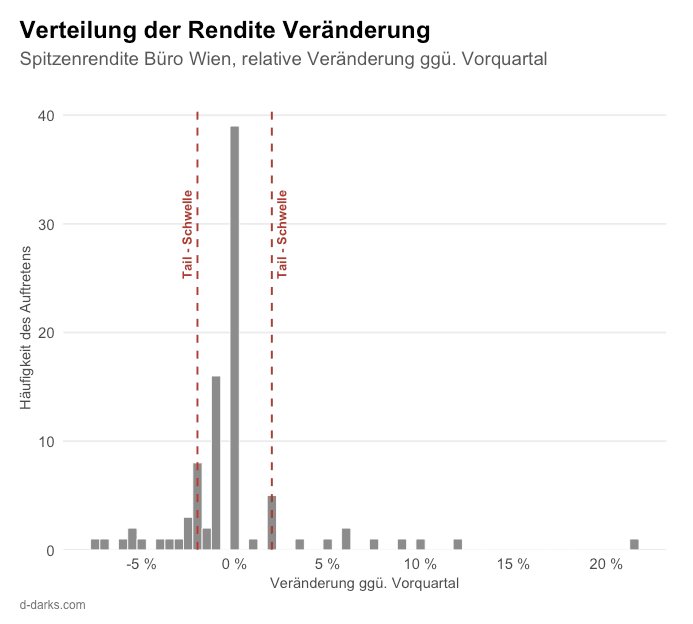
Abb. 4: Verteilung der Renditeveränderungen
Die Verteilungskurve kann dabei in zwei Abschnitte unterteilt werden. Einerseits ist da der “Körper” der Verteilung, also jener Bereich, in der sich die Rendite gar nicht oder nur geringfügig ändert (das ist der Bereich zwischen den roten gestrichelten Linien in Abb. 4). Die Mehrheit der Quartale in dem von uns betrachteten Zeitraum fallen in diese Kategorie. Aus risikotechnischer Sicht leisten hier volatilitätsbasierte Kennzahlen entsprechende Resultate zur Risikosteuerung.
Andererseits müssen wir ein besonderes Augenmerk auf den Tail - Bereich der Verteilung werfen, wobei uns hier vor allem der Bereich der positiven Renditeveränderungen interessiert. In einem ersten vorsichtigen Ansatz (vorsichtig deshalb, da die Anzahl der verfügbaren Perioden beschränkt ist) zeigt die Kurve der (kumulierten) Auftrittswahrscheinlichkeiten in diesem Grenzbereich einen relativ flachen Verlauf (siehe rote durchgängige Linie in Abb. 5).
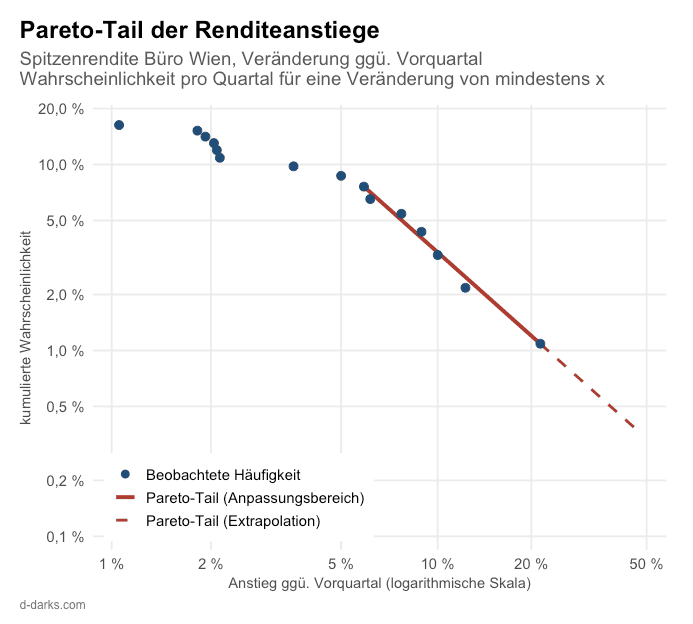
Abb. 5: Verhalten im Grenzbereich
Das Prädikat “flach” in diesem Zusammenhang leitet zwei wesentliche Konsequenzen ab.
- Der bisher größte Renditeanstieg in der empirischen Zeitreihe belief sich auf knapp über 21 %. Dennoch fallen darüber hinausgehende Anstiege (siehe rote gestrichelte Linie in Abb. 5) durchaus in das Verhaltensmuster der Renditeentwicklung (wenn auch mit weitaus geringerer Wahrscheinlichkeit) und müssen in der Risikobeurteilung mit berücksichtigt werden.
- Der in Abb. 5 als roter Bereich ausgewiesene Grenzbereich positiver Renditeveränderungen weist eine Steigung von alpha = 2.6 auf. Das heißt, dass der Mittelwert als erstes Moment der Verteilungskurve (der Renditeänderungen) zwar vorhanden ist (hier um die 0%), die Volatilität als zweites Moment der Verteilungskurve ist allerdings nur sehr eingeschränkt vorhanden bzw. verhält sich instabil. Damit greifen volatilitätsbasierte Kennzahlen zur Risikosteuerung jedenfalls zu kurz. Das tatsächliche Verlustpotential kann mit diesen Methoden nicht mehr verifiziert werden und es kann damit zu sehr bösen Überraschungen kommen. Anders formuliert, das Änderungsverhalten im Tail-Bereich der Verteilungskurve ist völlig anders als im Körper der Verteilungskurve.
Praktische Relevanz
Diese markante Änderung von Verhaltensmustern und das, was im Tail - Bereich der Verteilung sichtbar wird, ist für sich genommen eine statistische Beobachtung. Ihre Relevanz entsteht erst dort, wo Investitionen gesteuert, Finanzierungen restrukturiert und Märkte beaufsichtigt werden. Hier würden wir gerne drei Ebenen herausgreifen:
- Laufendes Risikomanagement: Um das Risiko von Investitionen und Finanzierungen realistischer einschätzen zu können, ist das Hauptaugenmerk auf den Grenzbereich der statistischen Wahrscheinlichkeitsverteilung zu legen. Um es nochmals zu wiederholen, das ist dort, wo Ereignisse voneinander abhängig werden und sich gegenseitig zu beeinflussen beginnen. Genau in diesem Bereich kommt es zu Clusterbildungen, erratischen Sprüngen, exponentiellem Verlustpotential und sonstigen unerwarteten Entwicklungen, die zu bösen Überraschungen führen können. Für die Konsequenzen daraus ist entsprechend vorzusorgen, auch wenn die Wahrscheinlichkeit des Eintritts solcher Situationen als eher gering angesehen wird. Wie sich allerdings auch geringe Wahrscheinlichkeiten im Zeitablauf als Risiko bemerkbar machen können, siehe hier.
- Restrukturierung: In der Restrukturierung verschiebt sich vor allem die zeitliche Dimension. Schnelles Handeln zur Absicherung der Investitions- und Finanzierungspositionen ist gefragt. Der Versuch des “Durchtauchens” und das Hoffen auf bessere Zeiten sind hier jedenfalls die falsche Strategie. Dafür sind in Krisenzeiten die Marktbewegungen zu unvorhersehbar. Natürlich, die dunklen Wolken, die am Markthorizont auftauchen, können auch wieder weichen. Die Wahrscheinlichkeit aber, dass aus den dunklen Wolken ein richtiger Sturm losbricht, ist wesentlich höher. Schnelles und entschiedenes Handeln sind insbesondere im Hinblick auf die relativ langen Transaktionszeiten bei kommerziellen Immobilien besonders entscheidend.
- Finanzmarktstabilität: Die hier an einem einzelnen Fonds und an einer einzelnen Investitionsrendite gezeigten Muster wirken über das jeweilige Einzelobjekt hinaus. Marktteilnehmer sind über den Transaktionsmarkt, laufende Liquiditätserfordernisse sowie Finanzierungsstrukturen eng miteinander verbunden, begreifen sich in der eigenen Risikobetrachtung allerdings üblicherweise als voneinander getrennt (also voneinander unabhängig). Ein als lokal begrenzt wahrgenommenes Verlustereignis kann über diese engen Verflechtungen rasch in einen Flächenbrand im Finanzmarkt übergehen.
Für die entsprechenden Aufsichtsbehörden wäre es unter Umständen ein Ansatz, diese Abhängigkeiten verstärkt in das Marktmonitoring aufzunehmen. Zum einen greift das Abstellen auf rein quantitative Marktkennzahlen möglicherweise zu kurz, da diese Änderungen im Marktverhalten entweder gar nicht oder viel zu spät wiedergegeben werden. Zusätzliches Monitoring etwa über Marktstimmungsparameter wären eventuell eine Lösung, um eine frühzeitige Änderung der Marktintention einfangen zu können. Zum anderen könnten rein volatilitätsbasierte Risikomodelle durch solche Modelle ergänzt werden, die Clusterverhalten, abhängige Ereignisse und Potenzverhalten der zugrundeliegenden Parameter (i.e. Power-Law Verhalten) entsprechend berücksichtigen können.